MRICS, PhD
Николиерс Объединённые Арабские Эмираты (ОАЭ)
По данным международной консалтинговой компании Nikoliers, дефицит предложения в офисном сегменте в основных деловых районах Дубая по-прежнему остаётся, а высокий интерес к новым объектам сохраняется как со стороны арендаторов, так и инвесторов. На фоне сложившейся ситуации девелоперы сохраняют уверенность в долгосрочном спросе на качественные офисные площади и продолжают запускать новые проекты не только в традиционных деловых районах, но и за их пределами. До 2030 г. в Дубае планируется ввести более 1,4 млн кв. м качественных офисных площадей.
Дубай, 26 октября 2026 года. — По данным международной консалтинговой компании Nikoliers, всего с начала года на офисном рынке Дубая приобрели более 532 тыс. кв. м площадей, из них за III квартал – 146 тыс. кв. м в строящихся и реализованных проектах (+16% г/г). Отметим, что 63% (92 тыс. кв. м) от объёма сделок в период с июля по сентябрь пришлось на строящиеся объекты. Это на 130% больше, чем в III кв. 2025 г. (40 тыс. кв. м). В то же время, средневзвешенная цена покупки в строящихся объектах по всему рынку Дубая за год увеличилась на 37% и достигла 9 029 USD/кв. м, а средневзвешенная цена продажи «квадрата» в готовых офисах по основным районам* составила 6 722 USD/кв. м (+14% г/г). На рост цен существенное влияние оказали сделки в премиальных проектах (AHS Tower, Lumena Alta by Omniyat, The Opus by Omniyat и др.).
Совокупная площадь новых арендных сделок за III кв. 2026 г. в основных деловых локациях составила около 260 тыс. кв. м (–12% г/г), при этом средняя площадь арендованного блока зафиксирована на уровне 140 кв. м. По объёму сделок лидирующие позиции сохраняет район Business Bay: в III квартале здесь было заключено 245 новых договоров (56% от общего числа сделок в ключевых деловых районах). Несмотря на снижение количества сделок аренды, ставки остаются стабильными на фоне ограниченного предложения. Средневзвешенная ставка по новым договорам в III кв. 2026 г. составила 619 USD/кв. м/год (+1% г/г).
«Заметной тенденцией в III квартале стал переток спроса за пределы традиционных деловых районов. Арендаторы и инвесторы готовы рассматривать альтернативные локации при наличии подходящего продукта. В свою очередь девелоперы всё активнее предлагают качественные объекты в развивающихся локациях. К примеру, в июне стартовали продажи RAW District в Jebel Ali, в июле DAWN, первой офисной башни O1NE District в Motor City, а в октябре Beyond Developments вывела на рынок офисный проект The Yards Plaza на Sheikh Mohammed Bin Zayed Road. Покупателей привлекают более доступные цены входа, удобная транспортная доступность и меньшая загруженность дорог по сравнению с центральными локациями. Но и в основных деловых районах, где сосредоточена большая часть арендных сделок, запуски продолжаются. Так, в конце октября стартуют продажи Berkeley Tower от Ellington Properties», — комментирует Андрей Косарев, партнер Nikoliers.
По прогнозам Nikoliers, до конца 2026 года на рынке офисной недвижимости Дубая ожидается прирост порядка 91 тыс. кв. м — в том числе за счёт ключевых проектов Sweid One (GLA 40 тыс. кв. м) и AHS Luxury Office Tower (36 тыс. кв. м). С учётом уже введённых площадей общий объём пополнения сегмента по итогу года может достичь 157 тыс. кв. м, что существенно превышает показатель 2025 года (14 тыс. кв. м). В долгосрочной перспективе, до 2030 года, планируется ввод более 1,4 млн кв. м офисных площадей. Основной ввод придётся на 2027–2029 годы — на уровне 350–440 тыс. кв. м в год.
Динамика ввода офисных площадей в Дубае
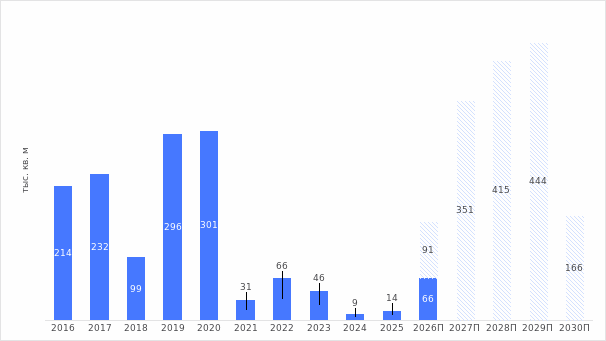
Источник: REIDIN, расчеты Nikoliers
*В отчетах компании Nikoliers представлен более глубокий анализ по девяти основным деловым районам Эмирата: Barsha Heights, Business Bay, Downtown Dubai, Dubai Design District, Dubai Internet City, Dubai Media City, Jumeirah Lake Towers, Trade Center First и Trade Center Second.